核心观点
本文为民生宏观固收制造业专题研究系列之一,聚焦有色金属压延加工行业。本文通过对该细分行业的详细拆解,分析其在制造业结构优化中的角色与趋势,并对未来发展方向进行展望。
一、行业概述:有色金属压延加工的定义与分类
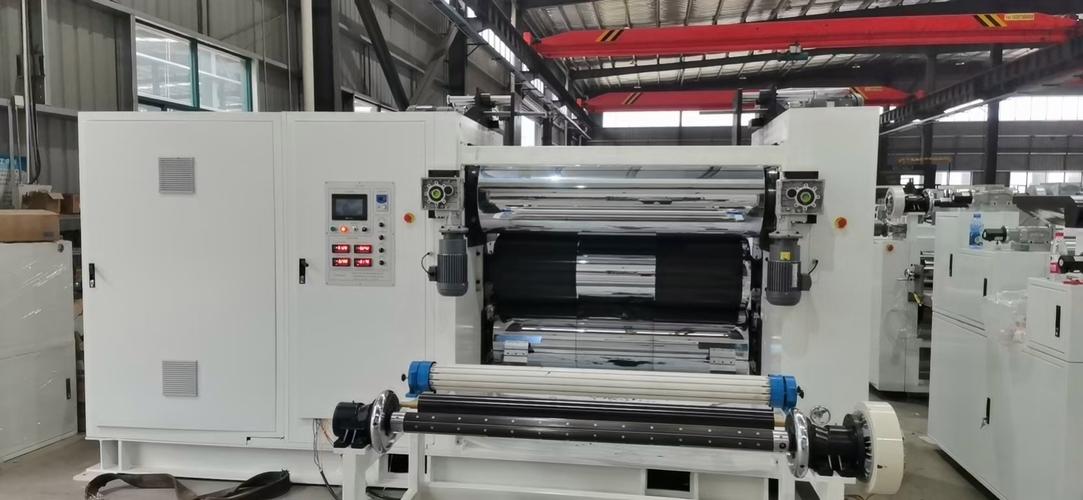
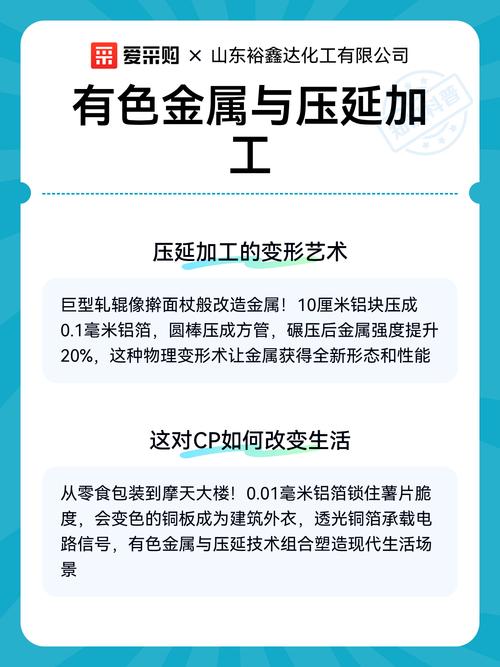
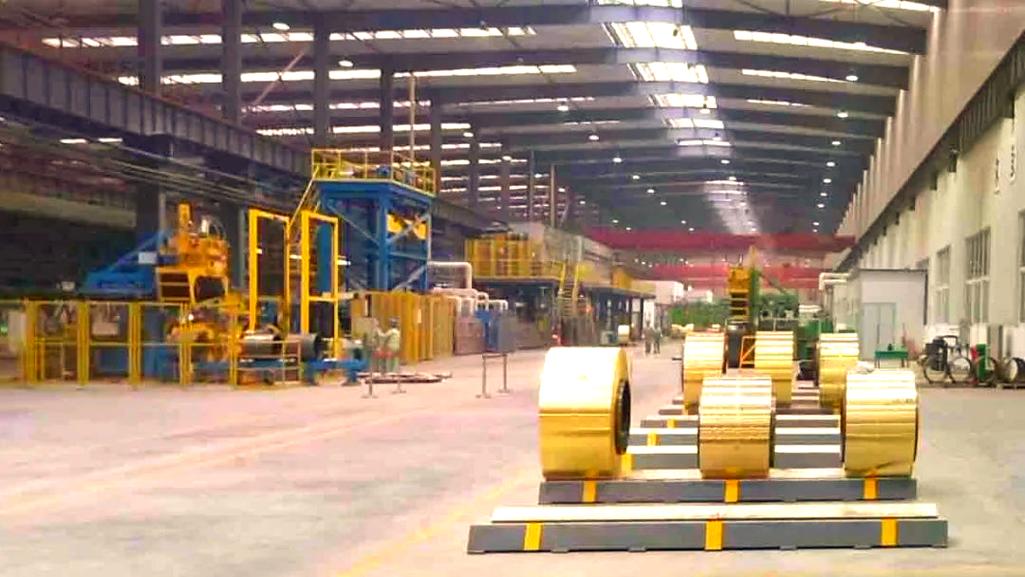
有色金属压延加工是指对有色金属(如铜、铝、铅、锌等)进行轧制、挤压、拉拔、锻造等塑性加工,生产板、带、箔、管、棒、型、线等产品的过程。按金属种类可分为铜压延加工、铝压延加工、铅锌压延加工等;按工艺可分为轧制、挤压、拉拔等。
该行业处于有色金属产业链的中游,连接上游冶炼与下游应用,产品广泛应用于建筑、交通、电力、家电、包装等领域,是制造业的重要基础材料行业。
二、行业在制造业结构优化中的角色
- 产业链升级的关键环节:有色金属压延加工通过技术升级,提升产品附加值,推动产业链从低端冶炼向高端材料迈进。
- 高端制造的基础支撑:高端压延产品如高精度铜板带、电子铜箔、汽车轻量化铝板等,是新能源汽车、电子信息、航空航天等高端制造业的关键材料。
- 绿色制造的推动者:通过节能降耗技术、再生金属利用,促进行业绿色转型,助力制造业可持续发展。
三、细分行业详拆:以铜、铝压延加工为例
- 铜压延加工
- 产品分类:铜板带、铜箔、铜管、铜棒等。
- 应用领域:电力、电子、建筑、家电等。
- 行业趋势:高精度电子铜箔需求旺盛,受益于5G、新能源等领域发展;铜管在空调制冷领域保持稳定增长。
- 结构优化方向:向高附加值产品转型,提高电子铜箔、压延铜箔等高端产品占比。
- 铝压延加工
- 产品分类:铝板带、铝箔、铝型材、铝管等。
- 应用领域:建筑、交通、包装、电子等。
- 行业趋势:汽车轻量化带动高端铝板需求;包装领域铝箔需求稳定;建筑型材向节能环保方向发展。
- 结构优化方向:发展高端铝材,如汽车板、航空铝材,提高产品附加值。
四、行业发展趋势与驱动因素
- 政策驱动:国家推动制造业高质量发展,新材料产业列入战略性新兴产业,政策支持高端压延产品研发与产业化。
- 需求驱动:新能源汽车、电子信息、航空航天等高端制造业快速发展,带动高端压延材料需求。
- 技术驱动:连续轧制、精密压延、表面处理等技术进步,推动产品质量与生产效率提升。
- 环保驱动:环保政策趋严,推动行业绿色转型,再生金属利用比例提高。
五、长期展望:结构优化路径与投资机会
- 产品高端化:企业向高精度、高性能产品转型,提升竞争力。
- 产业集中度提升:龙头企业通过兼并重组扩大规模,提高市场集中度。
- 绿色化与智能化:推动绿色制造与智能制造,实现可持续发展。
- 投资机会:关注高端压延材料生产企业、技术领先企业及再生金属利用企业。
风险提示
宏观经济波动风险;原材料价格波动风险;政策变化风险;技术迭代风险。