阴极铜作为有色金属压延加工的关键原材料,广泛应用于电力、建筑、家电、交通等领域。2022年,中国阴极铜行业在复杂多变的国内外经济环境中保持稳定发展,头部企业竞争格局备受关注。江西铜业与云南铜业作为行业两大巨头,其经营表现、产能布局及发展战略各有千秋。本文将从多个维度对两家企业进行对比分析,以窥见中国阴极铜行业的竞争态势。
一、企业概况与行业地位
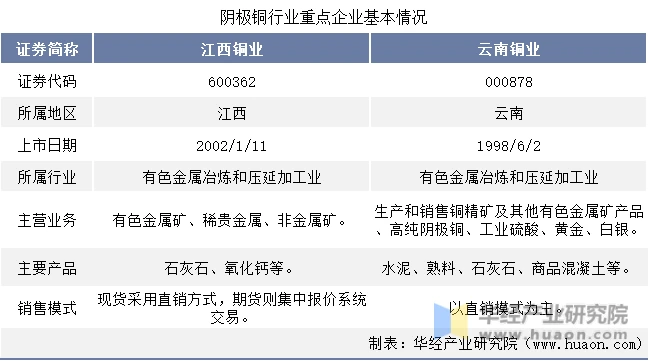
江西铜业股份有限公司(以下简称“江西铜业”)成立于1979年,总部位于江西省贵溪市,是中国最大的铜生产商之一,拥有完整的铜产业链,业务涵盖铜矿采选、冶炼、加工及贸易。2022年,江西铜业阴极铜产量超过170万吨,位居国内前列,全球排名亦靠前。
云南铜业股份有限公司(以下简称“云南铜业”)成立于1998年,总部位于云南省昆明市,隶属于中国铝业集团,是以铜矿采选、冶炼、加工为主的大型铜企业。2022年,云南铜业阴极铜产量约130万吨,是国内第三大阴极铜生产商。
从行业地位来看,江西铜业在产能规模、资源储备及产业链一体化方面领先于云南铜业,而云南铜业依托西南地区资源优势和政策支持,同样具备较强竞争力。
二、财务业绩对比
2022年,江西铜业实现营业收入约4790亿元,同比增长8.5%;归属于上市公司股东的净利润约60亿元,同比增长5.2%。云南铜业实现营业收入约1340亿元,同比增长6.8%;净利润约18亿元,同比增长4.5%。
江西铜业的营收和净利润规模远高于云南铜业,主要得益于其更大的阴极铜产量和更广泛的业务布局。云南铜业虽然规模较小,但净利润增速与江西铜业相近,显示出良好的成本控制能力。
三、产能与产量分析
2022年,江西铜业阴极铜产能约200万吨,产量约175万吨,产能利用率高达87.5%。云南铜业阴极铜产能约150万吨,产量约130万吨,产能利用率约86.7%。两家企业的产能利用率均处于较高水平,反映出市场需求旺盛。
从产量结构看,江西铜业的阴极铜产品中,高纯度阴极铜占比超过90%,主要用于高端电磁线、铜箔等领域;云南铜业的高纯度阴极铜占比约85%,略低于江西铜业,但正在通过技术改造提升产品品质。
四、资源储备与成本优势
江西铜业拥有德兴铜矿、永平铜矿等大型矿山,铜资源储量超过2000万吨,自给率约25%。云南铜业拥有普朗铜矿、大红山铜矿等,铜资源储量约1000万吨,自给率约20%。江西铜业的资源储备更为丰富,有利于降低原材料成本。
在成本方面,2022年江西铜业阴极铜现金成本约为3.5万元/吨,云南铜业约为3.8万元/吨。江西铜业凭借规模效应和资源自给优势,成本领先于云南铜业。
五、产业链延伸与深加工
ten
江西铜业在铜加工领域布局广泛,拥有铜杆、铜线、铜箔、铜管等生产线,2022年铜加工产品产量超过150万吨,高精度铜箔产能居国内前列。云南铜业同样涉足铜加工,但规模相对较小,2022年铜加工产品产量约80万吨,主要集中在铜杆和铜线。
在有色金属压延加工方面,江西铜业的高精度铜板带、铜箔等产品附加值高,广泛应用于电子、新能源等行业。云南铜业正在加快铜深加工项目建设,如昆明铜业铜杆项目,以提升产业链价值。
六、市场布局与贸易
江西铜业的销售网络覆盖全国,并积极拓展国际市场,2022年阴极铜出口量约10万吨,主要销往东南亚、欧洲等地。云南铜业以内销为主,出口量较小,但依托“一带一路”倡议,正在开拓南亚、东南亚市场。
ier
在贸易方面,江西铜业通过套期保值等方式管理价格风险,云南铜业则更多依赖长期合同。两家企业均受益于2022年铜价高位运行,但江西铜业的贸易灵活性更强。
er
七、研发与创新
2022年,江西铜业研发投入约30亿元,占营业收入0.63%,重点攻关铜冶炼节能技术、高端铜合金材料等。云南铜业研发投入约12亿元,占营业收入0.9%,聚焦铜矿采选治污和铜加工工艺优化。
江西铜业的研发规模更大,但在研发强度上云南铜业略高,反映出其对技术创新的重视。
八、未来发展展望
江西铜业计划进一步扩大阴极铜产能,推进海外铜矿资源并购,并加强新能源用铜领域布局。云南铜业将依托中铝集团支持,重点开发西南地区铜资源,并延伸铜深加工产业链。
江西铜业在规模、资源和产业链一体化上占据优势,云南铜业则在区域政策和成本控制上具有潜力。在有色金属压延加工需求持续增长背景下,两家企业均面临机遇与挑战。
2022年,江西铜业与云南铜业作为中国阴极铜行业的两大重点企业,各有优势。江西铜业凭借龙头地位和完整产业链引领行业发展,云南铜业以稳健经营和区域优势稳步追赶。随着新能源、电子信息等产业对阴极铜需求的提升,两家企业有望在竞争中实现共赢,推动中国阴极铜行业高质量发展。